أظهر النشاط التجاري والخاص في الولايات المتحدة قدرة لافتة على الصمود خلال شهر أكتوبر، حيث سجل تباطؤاً طفيفاً مع الاستمرار في التوسع القوي، بالتوازي مع نجاح الشركات في رفع أسعار المنتجات والخدمات نتيجة للطلب المحلي المرتفع، مما يجدد المخاوف بشأن استمرار الضغوط التضخمية لفترة أطول.
مؤشرات النمو
تراجع مؤشر مديري المشتريات المركب الأولي الصادر عن “ستاندرد آند بورز غلوبال” ليتطابق عند 57.6 نقطة مقارنة بذروته المسجلة في سبتمبر عند 58.4 نقطة، مجسداً توسعاً متواصلاً ومستداماً لقطاع الأعمال.
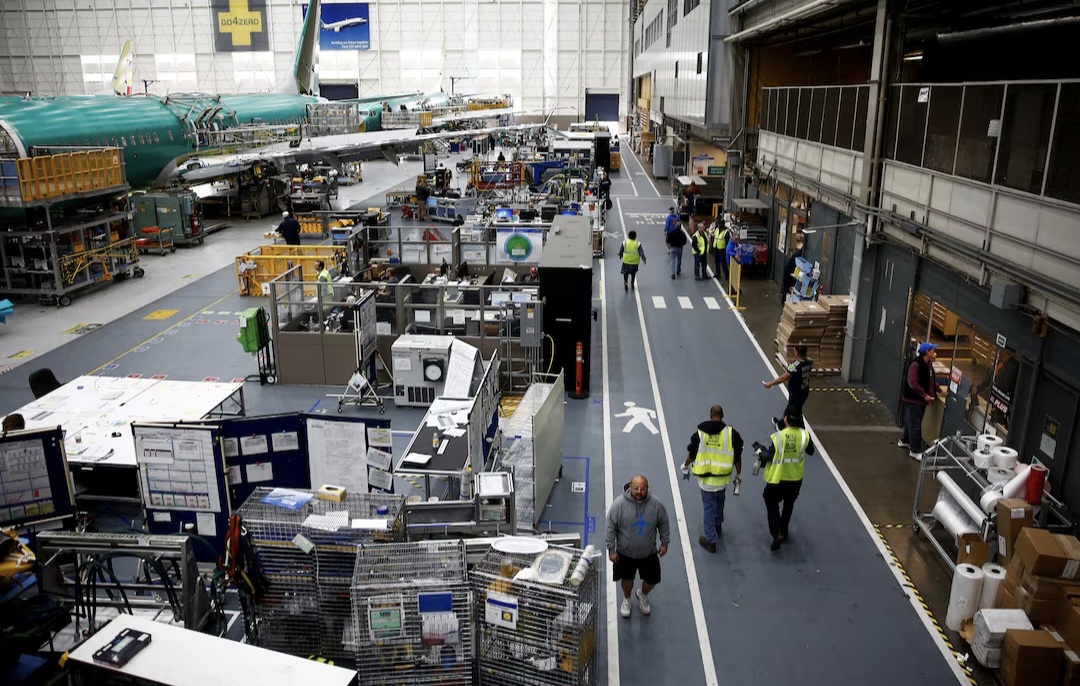
ويعود هذا الصمود إلى استمرار الطلب القوي وتكوين المخزون الاحترازي في قطاع الخدمات، مترافقاً مع تحسن أداء الصناعات التحويلية، حيث يرجح الاقتصاديون تسجيل الناتج المحلي الإجمالي نمواً سنوياً يقارب 3% بالربع الثالث، بدعم مباشر من الإنفاق الاستهلاكي وتدفق الاستثمارات في تقنيات الذكاء الاصطناعي.
ضغوط أسعار الإنتاج
في المقابل، ارتفع مؤشر أسعار الإنتاج إلى 59.8 نقطة، وهو أعلى مستوى له منذ أغسطس 2022، وسط تمكن الشركات من تمرير الزيادات السعرية للمستهلكين، توازناً مع تراجع مؤشر مواعيد تسليم الموردين إلى أدنى مستوياته منذ أكثر من أربع سنوات عند 38.1 نقطة.
وتأتي هذه التطورات في وقت يحافظ فيه الاقتصاد على نموه مستفيداً من أرباح الشركات والانتعاش المالي، وسط تحذيرات خبراء الاقتصاد من أن الصدمات السعرية الناجمة عن امتداد المواجهات المسلحة واضطرابات الطاقة في الشرق الأوسط قد تسهم في كبح جماح الإنفاق خلال الربع الأخير.
أكدت بيانات “ستاندرد آند بورز غلوبال” استمرار النشاط التجاري الأمريكي فوق حاجز الـ50 نقطة الفاصل بين التوسع والانكماش مسجلاً 57.6 نقطة في أكتوبر.
وسلطت التقارير الاقتصادية الضوء على تسجيل أسعار الإنتاج والطلبيات الجديدة لأعلى مستوياتها منذ عام 2022، بالتوازي مع تفاقم تأخيرات التوريد والتسليم.
متانة الاستهلاك وحتمية المواجهة
تثبت المعطيات الاقتصادية الأخيرة أن الاقتصاد الأمريكي لا يزال يتكئ على قاعدة طلب صلبة تدعم مرونته وتمنحه مناعة نسبية أمام الصدمات الخارجية وارتفاع تكاليف الطاقة.
غير أن نجاح الشركات في تمرير الزيادات السعرية يمثل حداً ذو حدين، إذ يسهم من جهة في حفظ هامش الربحية، ويُبقي من جهة أخرى الضغوط التضخمية مرتفعة، مما يربك حسابات السياسة النقدية للمجلس الفيدرالي.
وفي ظل استمرار الاختناقات في سلاسل التوريد والتوترات الجيوسياسية الإقليمية، يظل الامل قائماً على مدى قدرة الإنفاق الاستهلاكي على تحمل هذه الضغوط دون الانزلاق نحو التباطؤ الحاد.