
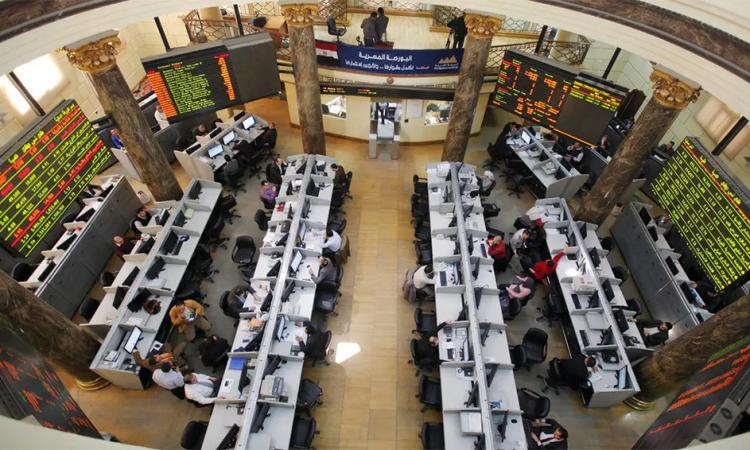
دخلت البورصة المصرية مرحلة من الضغوط الحادة مع اتساع المخاوف الجيوسياسية في المنطقة، بعدما هبط المؤشر الرئيسي «إي جي إكس 30» بنسبة 3.56% في ختام تعاملات الأحد 25 أكتوبر 2026، مسجلًا أكبر تراجع يومي منذ يونيو 2025، في موجة بيع امتدت إلى معظم مؤشرات السوق والأسهم المدرجة. وجاء ذلك بالتزامن مع هبوط أسواق خليجية تحت تأثير تصاعد المواجهات بين السعودية والحوثيين، ومخاوف المستثمرين من اتساع الصراع وتأثيره على حركة الشحن وإمدادات الطاقة.
ولا تقتصر أهمية التراجع على حجمه اليومي؛ إذ يأتي وسط ضغوط متزامنة على الجنيه المصري، وتدفقات الاستثمار الأجنبي، وتكلفة الطاقة والنقل، وهي عوامل قد تؤثر في تقييم المستثمرين للأسهم المصرية خلال الفترة المقبلة. لكن الهبوط الحاد لا يعني بالضرورة استمرار الخسائر بالوتيرة نفسها؛ فالمسار المقبل سيتوقف على تطورات الأمن الإقليمي، وقدرة السوق على امتصاص المبيعات، واتجاهات سعر الصرف والسيولة.
خسائر تتجاوز المؤشر الرئيسي
أظهرت بيانات جلسة الأحد أن التراجع لم يكن محصورًا في الأسهم القيادية؛ إذ انخفض مؤشر «إي جي إكس 30» إلى نحو 49,234 نقطة، فيما هبط مؤشر الشركات الصغيرة والمتوسطة «إي جي إكس 70» بنسبة 11.07%، وتراجع مؤشر «إي جي إكس 100» بنسبة 8.88%. وتعكس هذه الأرقام اتساع موجة البيع لتشمل شرائح واسعة من السوق، مع خسائر أكبر في الأسهم الصغيرة والمتوسطة.
وسجل المستثمرون غير العرب صافي بيع بنحو 70.5 مليون جنيه خلال الجلسة، في حين سجل المستثمرون المصريون والعرب صافي شراء، وفق بيانات التداول المنشورة. ولا تكفي هذه الأرقام وحدها للحكم على اتجاه الاستثمار الأجنبي طويل الأجل، لكنها تشير إلى أن حركة السيولة وتوزيع المبيعات بين فئات المستثمرين ستظل من المؤشرات المهمة لمتابعة استقرار السوق.
وكانت الضغوط قد ظهرت قبل جلسة الأحد؛ ففي ختام تعاملات الخميس 22 أكتوبر، تراجع المؤشر الرئيسي بنسبة 3.41% إلى 51,052 نقطة، وخسر رأس المال السوقي نحو 107 مليارات جنيه، وسط مبيعات من مؤسسات محلية وعربية وأجنبية. كما تزامنت موجة التراجع مع تجاوز الدولار مستوى 55 جنيهًا في السوق المصرفية، وفق تقارير محلية.
وتشير هذه التطورات إلى أن السوق تواجه أكثر من عامل ضاغط في وقت واحد: المخاوف الأمنية، واحتمالات خروج السيولة من الأسواق الناشئة، والتحركات في سعر الصرف، فضلًا عن عمليات جني الأرباح بعد موجة صعود سابقة. لذلك، فإن تفسير الهبوط باعتباره رد فعل جيوسياسيًا فقط قد لا يعكس الصورة كاملة.
لماذا تراجعت البورصة المصرية بهذه الحدة؟
أولًا: التصعيد الإقليمي وتراجع شهية المخاطرة. تتعامل الأسواق مع التوترات الأمنية باعتبارها عاملًا قد يرفع علاوة المخاطر على الأصول في المنطقة. ومع تزايد المخاوف من اضطراب الملاحة والطاقة، يميل بعض المستثمرين إلى تقليص مراكزهم في الأسهم، خصوصًا في الأسواق الناشئة الأكثر تأثرًا بتحركات رؤوس الأموال. وقد تزامنت خسائر السوق المصرية مع تراجع مؤشرات خليجية في جلسة الأحد، في ظل تصاعد المواجهات والمخاوف من اضطراب طرق الشحن.
ثانيًا: ضغوط العملة وتدفقات الاستثمار. تراجع الجنيه أمام الدولار يزيد من حساسية المستثمرين تجاه الأصول المقومة بالجنيه، وقد يؤثر في حسابات المستثمر الأجنبي عند تحويل العوائد إلى عملته. كما أن خروج الأموال من أدوات الدين الحكومية قد يزيد الطلب على العملات الأجنبية ويضغط على سعر الصرف، وإن كان هذا المسار لا يعني بالضرورة أن جميع المستثمرين الأجانب يبيعون الأسهم المصرية؛ إذ تختلف حركة الاستثمار في الأسهم عن حركة الاستثمار في أذون وسندات الخزانة.
ثالثًا: ارتفاع تكلفة الطاقة واحتمالات التضخم. أي زيادة مستمرة في أسعار النفط أو تكلفة الشحن والتأمين يمكن أن ترفع فاتورة الاستيراد وتزيد تكاليف الإنتاج والنقل، بما يضغط على هوامش أرباح الشركات وقد يؤخر تراجع التضخم. وكان البنك المركزي المصري قد أبقى أسعار الفائدة الرئيسية دون تغيير في سبتمبر، محذرًا من أن استمرار التوترات الإقليمية وارتفاع أسعار الطاقة قد يضيفان ضغوطًا إلى توقعات التضخم.
رابعًا: عوامل فنية داخل السوق. لا يمكن استبعاد جني الأرباح وإعادة ترتيب المحافظ الاستثمارية بعد مكاسب سابقة. وفي المقابل، فإن هبوط الأسهم الصغيرة والمتوسطة بمعدلات أكبر من المؤشر الرئيسي يوضح أن موجة البيع اتسمت بالاتساع، ولم تقتصر على عدد محدود من الأسهم القيادية. كما أن انخفاض قيمة التداول عن متوسطها خلال 90 يومًا في جلسة الأحد قد يشير إلى أن الهبوط لم يصاحبه نشاط تداول استثنائي، لكنه لا يكفي وحده لإثبات أن البيع قد انتهى.
ما فرص تعافي السوق؟ 3 سيناريوهات محتملة
لا يمكن الجزم باتجاه البورصة خلال الجلسات المقبلة من جلسة هبوط واحدة. لكن يمكن بناء ثلاثة سيناريوهات مشروطة بتطورات السياسة والأمن والسيولة، من دون التعامل معها باعتبارها توقعات سعرية مؤكدة.
السيناريو الأول: ارتداد تدريجي مع تهدئة التوترات
يتحقق إذا تراجعت المخاوف من اتساع الصراع، واستقرت أسعار الطاقة والشحن، وتوقف ضغط خروج السيولة من الأسواق الناشئة. عندها قد تعود عمليات الشراء الانتقائي، خصوصًا في الأسهم التي تراجعت بقوة دون تغير جوهري في أساسيات شركاتها.
ما الذي يؤكده؟ تحسن أداء الأسهم على نطاق واسع، وعودة السيولة بصورة متوازنة، وتراجع ضغوط العملة، مع استمرار تحسن المؤشرات الاقتصادية المحلية. وقد يكون التعافي تدريجيًا ومتفاوتًا بين القطاعات، لا ارتفاعًا شاملًا وفوريًا.
السيناريو الثاني: تذبذب واسع ثم استقرار
قد يستقر السوق إذا بقي التصعيد محدودًا دون انفراجة واضحة، واستمرت الضغوط على العملة والطاقة من دون تفاقم كبير. في هذه الحالة، قد تتناوب جلسات الارتداد مع موجات بيع جديدة، بينما يتجه المستثمرون إلى المفاضلة بين الشركات وفق الأرباح والديون والقدرة على تمرير زيادة التكاليف إلى المستهلكين.
ما الذي يؤكده؟ تراجع وتيرة الهبوط، وتحسن نسبي في عدد الأسهم الصاعدة، مع بقاء المؤشرات شديدة الحساسية للأخبار الإقليمية وتحركات سعر الصرف.
السيناريو الثالث: استمرار موجة البيع
يتزايد احتمال هذا السيناريو إذا اتسعت المواجهات، أو تعطلت طرق الشحن، أو ارتفعت أسعار الطاقة لفترة طويلة، بالتزامن مع استمرار خروج الأموال من أدوات الدين وتزايد الضغط على الجنيه. وقد يؤدي ذلك إلى ارتفاع توقعات التضخم، وتراجع شهية المخاطرة، واستمرار الضغط على الأسهم الأكثر حساسية لتكلفة التمويل والاستيراد.
ما الذي يؤكده؟ تكرار الإغلاقات الضعيفة، واتساع عدد الأسهم المتراجعة، واستمرار صافي البيع الأجنبي، وتزايد الضغوط على سعر الصرف والطاقة. وفي هذا المسار، قد تتأخر محاولات التعافي أو تتحول إلى ارتدادات مؤقتة.
ما الذي قد يدعم السيناريو الأفضل في مصر؟
على الرغم من المخاطر، لا تبدأ مصر من نقطة خالية من عوامل الدعم. فقد أشار صندوق النقد الدولي في سبتمبر 2026 إلى أن مرونة سعر الصرف والاحتياطيات والتدفقات القوية من تحويلات المصريين بالخارج، إلى جانب صمود إيرادات السياحة والتعافي التدريجي لإيرادات قناة السويس، ساعدت الاقتصاد على امتصاص صدمات إقليمية سابقة. لكنه حذر أيضًا من استمرار نقاط الضعف المرتبطة بارتفاع احتياجات التمويل العام، وحساسية الاقتصاد لتغير تدفقات رؤوس الأموال، والحاجة إلى تسريع الإصلاحات الهيكلية.
ويمكن أن تتحول هذه العوامل إلى دعم للسوق إذا تزامنت مع تهدئة إقليمية وتحسن ثقة المستثمرين. كما أن استمرار النشاط الاقتصادي، وتراجع التضخم تدريجيًا، وتحسن تدفقات النقد الأجنبي، من شأنه أن يخفف الضغوط على الشركات ويعيد التركيز إلى نتائج الأعمال بدلًا من المخاطر الجيوسياسية وحدها.
وفي هذا السياق، فإن إتمام المراجعات التمويلية مع صندوق النقد واستمرار تنفيذ الإصلاحات قد يدعمان ثقة المستثمرين، لكن أثرهما لن يكون تلقائيًا أو فوريًا، خصوصًا إذا استمرت الصدمات الخارجية. كذلك، فإن انخفاض أسعار الأسهم بعد موجة بيع لا يجعلها رخيصة بالضرورة؛ إذ ينبغي تقييمها وفق أرباح الشركات وتدفقاتها النقدية ومستويات مديونيتها.
المؤشرات التي ستحدد اتجاه البورصة في الأيام المقبلة
-
الأداء الإقليمي: هل تتراجع حدة المواجهات أم تتسع المخاوف بشأن الملاحة والطاقة؟
-
سعر الدولار أمام الجنيه: هل تستقر العملة أم يستمر الضغط عليها؟
-
صافي تعاملات الأجانب: هل تتراجع المبيعات وتظهر عودة تدريجية للشراء؟
-
اتساع حركة السوق: هل تتحسن غالبية الأسهم، أم يظل الارتداد محصورًا في عدد محدود من الشركات؟
-
قيمة التداول: هل يصاحب الارتداد نشاط تداول يدعم استمراره، أم يكون مجرد حركة محدودة بعد هبوط حاد؟
-
التضخم والفائدة: هل تسمح تطورات الأسعار باستمرار السياسة النقدية الحالية، أم تفرض صدمات الطاقة وسعر الصرف ضغوطًا جديدة؟
الارتداد ممكن لكنه يحتاج إلى إشارات واضحة
تراجع البورصة المصرية بنسبة 3.56% يمثل صدمة قوية لمعنويات المستثمرين، لكنه لا يكفي بمفرده للحكم على دخول السوق في مسار هابط طويل الأجل. ويتوقف التعافي الأفضل على تراجع المخاطر الإقليمية، واستقرار العملة، وعودة السيولة، وتحسن الثقة في قدرة الاقتصاد على امتصاص الصدمات.
أما السيناريو الأكثر إيجابية، فلا يقوم على مجرد ارتداد الأسعار بعد الهبوط، بل على ظهور مؤشرات متزامنة تؤكد أن ضغوط البيع تتراجع وأن المستثمرين بدأوا يعودون إلى الشراء على أساس تقييمات الشركات وأرباحها. وحتى تظهر هذه الإشارات، يظل التذبذب احتمالًا قائمًا، وتبقى أي توقعات زمنية أو سعرية محددة غير مؤكدة.